Domain besteuern.de kaufen?
Wir ziehen mit dem Projekt
besteuern.de um.
Sind Sie am Kauf der Domain
besteuern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besteuern.de kaufen?
Wann wird die Umsatzsteuer gebucht?
Die Umsatzsteuer wird in der Regel zum Zeitpunkt der Lieferung von Waren oder Erbringung von Dienstleistungen gebucht. Dies bedeutet, dass die Umsatzsteuer in der Buchhaltung erfasst wird, wenn die Rechnung an den Kunden ausgestellt wird. Die Umsatzsteuer muss dann an das Finanzamt abgeführt werden. Es gibt verschiedene Methoden, um die Umsatzsteuer zu buchen, je nachdem, ob es sich um eine Ist- oder Sollversteuerung handelt. Es ist wichtig, die gesetzlichen Vorschriften zur Buchung der Umsatzsteuer zu beachten, um keine steuerlichen Probleme zu bekommen. **
Wo wird die Umsatzsteuer gebucht?
Die Umsatzsteuer wird in der Buchhaltung als passiver Posten auf der Habenseite des Umsatzsteuerkontos gebucht. Sie wird von Unternehmen im Rahmen ihrer Umsatzsteuervoranmeldung an das Finanzamt abgeführt. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland derzeit 19%. Die Buchung der Umsatzsteuer erfolgt in der Regel monatlich oder quartalsweise, je nachdem wie oft die Umsatzsteuervoranmeldung abgegeben werden muss. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
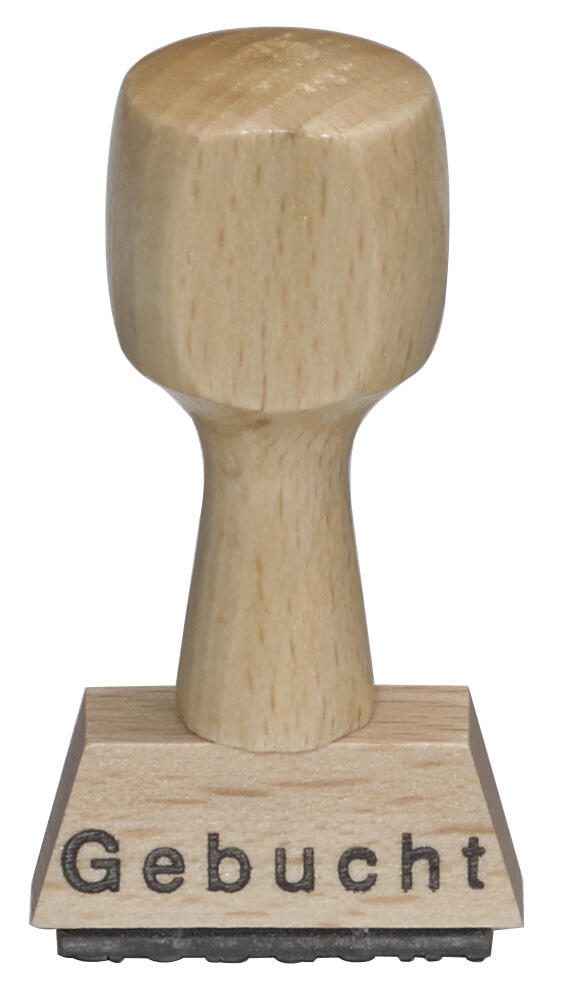

Ähnliche Suchbegriffe für Neutral-Textstempel-GEBUCHT-L250
Top-Angebote
Produkte zum Begriff Neutral-Textstempel-GEBUCHT-L250:
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird Umsatzsteuer und Vorsteuer gebucht?
Umsatzsteuer wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und diese mit Umsatzsteuer an den Kunden weitergibt. Die Umsatzsteuer wird als Verbindlichkeit in der Bilanz erfasst, da sie an das Finanzamt abgeführt werden muss. Die Vorsteuer hingegen wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen einkauft und dabei Umsatzsteuer zahlt. Die Vorsteuer kann vom Unternehmen als Vorsteuerabzug geltend gemacht werden und mindert somit die zu zahlende Umsatzsteuer an das Finanzamt. **
-
Wird die Umsatzsteuer in GuV gebucht?
Wird die Umsatzsteuer in GuV gebucht? Die Umsatzsteuer wird in der Gewinn- und Verlustrechnung (GuV) nicht als eigene Position ausgewiesen, da sie lediglich ein durchlaufender Posten ist. Sie wird vielmehr in der Buchhaltung erfasst, um sie anschließend an das Finanzamt abzuführen. In der GuV werden jedoch die Umsatzerlöse ohne Umsatzsteuer ausgewiesen, da diese nicht zum eigentlichen Gewinn des Unternehmens zählen. Die Umsatzsteuer wird in der Umsatzsteuervoranmeldung und -erklärung separat ausgewiesen und an das Finanzamt abgeführt. **
-
Wie wird Vorsteuer und Umsatzsteuer gebucht?
Wie wird Vorsteuer und Umsatzsteuer gebucht? Vorsteuer wird gebucht, wenn ein Unternehmen Einkäufe tätigt und die darauf entfallende Mehrwertsteuer als Vorsteuer geltend machen möchte. Diese wird als Aktivposten auf der Habenseite des Kontos für die Vorsteuer verbucht. Die Umsatzsteuer hingegen wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und dafür Mehrwertsteuer einnimmt. Diese wird als Passivposten auf der Sollseite des Kontos für die Umsatzsteuer verbucht. Beide Konten werden am Ende des Abrechnungszeitraums miteinander verrechnet, um die tatsächlich zu zahlende oder zu erstattende Mehrwertsteuer zu ermitteln. **
-
Wann wird Umsatzsteuer im Soll gebucht?
Die Umsatzsteuer wird im Soll gebucht, wenn ein Unternehmen Umsatzsteuer auf seine verkauften Waren oder Dienstleistungen erhebt. Dies geschieht in der Regel bei der Ausstellung von Rechnungen an Kunden. Die Umsatzsteuer wird als Verbindlichkeit gegenüber dem Finanzamt betrachtet und muss daher im Soll gebucht werden. Durch die Buchung im Soll wird der Betrag der Umsatzsteuer auf der Aktivseite des Kontos erhöht, da es sich um eine Verbindlichkeit handelt, die das Unternehmen schuldet. Die Buchung im Soll zeigt somit an, dass das Unternehmen Umsatzsteuer eingenommen hat, die an das Finanzamt abgeführt werden muss. **
Wo wird Vorsteuer und Umsatzsteuer gebucht?
Vorsteuer wird in der Buchhaltung auf der Aktivseite im Konto "Vorsteuer" gebucht, da es sich um eine vom Unternehmen gezahlte Steuer handelt, die als Vorsteuer geltend gemacht werden kann. Die Umsatzsteuer hingegen wird auf der Passivseite im Konto "Umsatzsteuer" verbucht, da es sich um eine vom Unternehmen eingenommene Steuer handelt, die an das Finanzamt abgeführt werden muss. Beide Steuern sind Bestandteile der Umsatzsteuererklärung und müssen korrekt erfasst und abgeführt werden. Es ist wichtig, die Buchungen sorgfältig zu dokumentieren, um mögliche Fehler zu vermeiden und eine ordnungsgemäße Buchführung sicherzustellen. **
Wie wurde die Umsatzsteuer falsch gebucht?
Die Umsatzsteuer wurde falsch gebucht, indem entweder der falsche Steuersatz angewendet wurde, die Beträge falsch berechnet wurden oder die Buchung auf das falsche Konto erfolgte. Dies kann zu einer falschen Darstellung der Umsatzsteuer in der Buchhaltung führen und möglicherweise zu Steuernachzahlungen oder -rückerstattungen führen. **
Top-Angebote
Produkte zum Begriff Neutral-Textstempel-GEBUCHT-L250:
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird die Umsatzsteuer gebucht?
Die Umsatzsteuer wird in der Regel zum Zeitpunkt der Lieferung von Waren oder Erbringung von Dienstleistungen gebucht. Dies bedeutet, dass die Umsatzsteuer in der Buchhaltung erfasst wird, wenn die Rechnung an den Kunden ausgestellt wird. Die Umsatzsteuer muss dann an das Finanzamt abgeführt werden. Es gibt verschiedene Methoden, um die Umsatzsteuer zu buchen, je nachdem, ob es sich um eine Ist- oder Sollversteuerung handelt. Es ist wichtig, die gesetzlichen Vorschriften zur Buchung der Umsatzsteuer zu beachten, um keine steuerlichen Probleme zu bekommen. **
-
Wo wird die Umsatzsteuer gebucht?
Die Umsatzsteuer wird in der Buchhaltung als passiver Posten auf der Habenseite des Umsatzsteuerkontos gebucht. Sie wird von Unternehmen im Rahmen ihrer Umsatzsteuervoranmeldung an das Finanzamt abgeführt. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland derzeit 19%. Die Buchung der Umsatzsteuer erfolgt in der Regel monatlich oder quartalsweise, je nachdem wie oft die Umsatzsteuervoranmeldung abgegeben werden muss. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
-
Wie wird Umsatzsteuer und Vorsteuer gebucht?
Umsatzsteuer wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und diese mit Umsatzsteuer an den Kunden weitergibt. Die Umsatzsteuer wird als Verbindlichkeit in der Bilanz erfasst, da sie an das Finanzamt abgeführt werden muss. Die Vorsteuer hingegen wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen einkauft und dabei Umsatzsteuer zahlt. Die Vorsteuer kann vom Unternehmen als Vorsteuerabzug geltend gemacht werden und mindert somit die zu zahlende Umsatzsteuer an das Finanzamt. **
-
Wird die Umsatzsteuer in GuV gebucht?
Wird die Umsatzsteuer in GuV gebucht? Die Umsatzsteuer wird in der Gewinn- und Verlustrechnung (GuV) nicht als eigene Position ausgewiesen, da sie lediglich ein durchlaufender Posten ist. Sie wird vielmehr in der Buchhaltung erfasst, um sie anschließend an das Finanzamt abzuführen. In der GuV werden jedoch die Umsatzerlöse ohne Umsatzsteuer ausgewiesen, da diese nicht zum eigentlichen Gewinn des Unternehmens zählen. Die Umsatzsteuer wird in der Umsatzsteuervoranmeldung und -erklärung separat ausgewiesen und an das Finanzamt abgeführt. **
Ähnliche Suchbegriffe für Neutral-Textstempel-GEBUCHT-L250
-
Wedo 19312 Textstempel mit Text GebuchtMerkmale: Ausführung: Textstempel Stempel-Typ: Kunststoffstempel Textplatte: Lagertext Lagertext: Gebucht Material: Kunststoff weitere Produktinformationen: Abdruckgröße: 45 x 10 mm Made in Germany sonstiges: mit ergonomischem Griff und seitlich aufgedrucktem Text zum schnellen Erkennen des Stempeltextes4,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie wird Vorsteuer und Umsatzsteuer gebucht?
Wie wird Vorsteuer und Umsatzsteuer gebucht? Vorsteuer wird gebucht, wenn ein Unternehmen Einkäufe tätigt und die darauf entfallende Mehrwertsteuer als Vorsteuer geltend machen möchte. Diese wird als Aktivposten auf der Habenseite des Kontos für die Vorsteuer verbucht. Die Umsatzsteuer hingegen wird gebucht, wenn ein Unternehmen Waren oder Dienstleistungen verkauft und dafür Mehrwertsteuer einnimmt. Diese wird als Passivposten auf der Sollseite des Kontos für die Umsatzsteuer verbucht. Beide Konten werden am Ende des Abrechnungszeitraums miteinander verrechnet, um die tatsächlich zu zahlende oder zu erstattende Mehrwertsteuer zu ermitteln. **
-
Wann wird Umsatzsteuer im Soll gebucht?
Die Umsatzsteuer wird im Soll gebucht, wenn ein Unternehmen Umsatzsteuer auf seine verkauften Waren oder Dienstleistungen erhebt. Dies geschieht in der Regel bei der Ausstellung von Rechnungen an Kunden. Die Umsatzsteuer wird als Verbindlichkeit gegenüber dem Finanzamt betrachtet und muss daher im Soll gebucht werden. Durch die Buchung im Soll wird der Betrag der Umsatzsteuer auf der Aktivseite des Kontos erhöht, da es sich um eine Verbindlichkeit handelt, die das Unternehmen schuldet. Die Buchung im Soll zeigt somit an, dass das Unternehmen Umsatzsteuer eingenommen hat, die an das Finanzamt abgeführt werden muss. **
-
Wo wird Vorsteuer und Umsatzsteuer gebucht?
Vorsteuer wird in der Buchhaltung auf der Aktivseite im Konto "Vorsteuer" gebucht, da es sich um eine vom Unternehmen gezahlte Steuer handelt, die als Vorsteuer geltend gemacht werden kann. Die Umsatzsteuer hingegen wird auf der Passivseite im Konto "Umsatzsteuer" verbucht, da es sich um eine vom Unternehmen eingenommene Steuer handelt, die an das Finanzamt abgeführt werden muss. Beide Steuern sind Bestandteile der Umsatzsteuererklärung und müssen korrekt erfasst und abgeführt werden. Es ist wichtig, die Buchungen sorgfältig zu dokumentieren, um mögliche Fehler zu vermeiden und eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie wurde die Umsatzsteuer falsch gebucht?
Die Umsatzsteuer wurde falsch gebucht, indem entweder der falsche Steuersatz angewendet wurde, die Beträge falsch berechnet wurden oder die Buchung auf das falsche Konto erfolgte. Dies kann zu einer falschen Darstellung der Umsatzsteuer in der Buchhaltung führen und möglicherweise zu Steuernachzahlungen oder -rückerstattungen führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.