Domain besteuern.de kaufen?
Wir ziehen mit dem Projekt
besteuern.de um.
Sind Sie am Kauf der Domain
besteuern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besteuern.de kaufen?
Wo ist die Vena saphena magna?
Die Vena saphena magna ist eine große oberflächliche Vene im Bein, die entlang der Innenseite des Beins verläuft. Sie beginnt am Fußrücken und verläuft entlang des Innenknöchels und des Innenbeins bis zur Leiste. Die Vena saphena magna spielt eine wichtige Rolle im venösen Blutrückfluss aus dem Bein zum Herzen. Bei Venenproblemen wie Krampfadern kann die Vena saphena magna betroffen sein und zu Beschwerden führen. Eine genaue Lokalisierung und Untersuchung der Vena saphena magna ist wichtig für die Diagnose und Behandlung von venösen Erkrankungen. **
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **


Ähnliche Suchbegriffe für Saphena
Top-Angebote
Produkte zum Begriff Saphena:
-
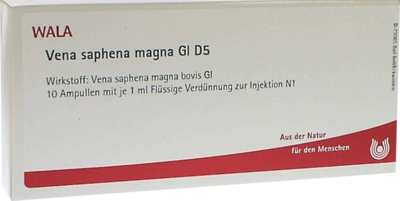
Vena Saphena Magna Gl D 5 10 MLWichtige Hinweise (Pflichtangaben): Vena saphena magna Gl D5, Flüssige Verdünnung zur Injektion. Wirkstoff: Vena saphena magna bovis Gl. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Vena saphena magna Gl D5, Flüssige Verdünnung zur Injektion Wirkstoff: Vena saphena magna bovis Gl Zusammensetzung: 1 Ampulle enthält: Vena saphena magna bovis Gl Dil. D5 1 ml (HAB, Vs. 41c). Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Flüssige Verdünnung zur Injektion D5, D6: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Flüssige Verdünnung zur Injektion ab D8: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung: Nach ärztlicher Anweisung. Dauer der Anwendung: Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 05/201922,06 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vena Saphena magna GL D 5 Ampullen 10x1 mlWirkstoff: Vena saphena magna bovis GIFlüssige Verdünnung zur Injektion Zusammensetzung:Flüssige Verdünnung zur Injektion: 1 ml enthält: Vena saphena magna bovis Gl Dil. D.. 1 ml (HAB, Vs. 41c) Anwendungsgebiete:Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen:Flüssige Verdünnung zur Injektion D5: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise:Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung:Soweit nicht anders verordnet, Erwachsene und Jugendliche ab 12 Jahre 1-mal wöchentlich bis 1-mal täglich 1 ml subcutan injizieren. Die Dosierung bei Kindern unter 12 Jahren erfolgt durch den Arzt. Dauer der Anwendung:Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen:Keine bekannt.30,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vena Saphena magna GL D 5 Ampullen 2x 2x10x1 mlSet enthält2x WALA Vena saphena magna Gl D 5 10x1 mlWirkstoff: Vena saphena magna bovis GIFlüssige Verdünnung zur Injektion Zusammensetzung:Flüssige Verdünnung zur Injektion: 1 ml enthält: Vena saphena magna bovis Gl Dil. D.. 1 ml (HAB, Vs. 41c) Anwendungsgebiete:Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen:Flüssige Verdünnung zur Injektion D5: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise:Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung:Soweit nicht anders verordnet, Erwachsene und Jugendliche ab 12 Jahre 1-mal wöchentlich bis 1-mal täglich 1 ml subcutan injizieren. Die Dosierung bei Kindern unter 12 Jahren erfolgt durch den Arzt. Dauer der Anwendung:Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen:Keine bekannt.59,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
Wie hängen Lohnsteuer und Einkommensteuer zusammen?
Wie hängen Lohnsteuer und Einkommensteuer zusammen? **
Top-Angebote
Produkte zum Begriff Saphena:
-
Vena Saphena magna Gl D5 AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Vena Saphena magna Gl D5 Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.31,55 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Vena Saphena Magna Gl D15 10 MLWichtige Hinweise (Pflichtangaben): Vena saphena magna Gl D15, Flüssige Verdünnung zur Injektion. Wirkstoff: Vena saphena magna bovis Gl. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Vena saphena magna Gl D15, Flüssige Verdünnung zur Injektion Wirkstoff: Vena saphena magna bovis Gl Zusammensetzung: 1 Ampulle enthält: Vena saphena magna bovis Gl Dil. D15 1 ml (HAB, Vs. 41c). Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Flüssige Verdünnung zur Injektion D5, D6: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Flüssige Verdünnung zur Injektion ab D8: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung: Nach ärztlicher Anweisung. Dauer der Anwendung: Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 05/201928,12 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Vena Saphena Magna Gl D 5 10 MLWichtige Hinweise (Pflichtangaben): Vena saphena magna Gl D5, Flüssige Verdünnung zur Injektion. Wirkstoff: Vena saphena magna bovis Gl. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Vena saphena magna Gl D5, Flüssige Verdünnung zur Injektion Wirkstoff: Vena saphena magna bovis Gl Zusammensetzung: 1 Ampulle enthält: Vena saphena magna bovis Gl Dil. D5 1 ml (HAB, Vs. 41c). Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Flüssige Verdünnung zur Injektion D5, D6: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Flüssige Verdünnung zur Injektion ab D8: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung: Nach ärztlicher Anweisung. Dauer der Anwendung: Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 05/201922,06 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo ist die Vena saphena magna?
Die Vena saphena magna ist eine große oberflächliche Vene im Bein, die entlang der Innenseite des Beins verläuft. Sie beginnt am Fußrücken und verläuft entlang des Innenknöchels und des Innenbeins bis zur Leiste. Die Vena saphena magna spielt eine wichtige Rolle im venösen Blutrückfluss aus dem Bein zum Herzen. Bei Venenproblemen wie Krampfadern kann die Vena saphena magna betroffen sein und zu Beschwerden führen. Eine genaue Lokalisierung und Untersuchung der Vena saphena magna ist wichtig für die Diagnose und Behandlung von venösen Erkrankungen. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
Ähnliche Suchbegriffe für Saphena
-
Vena Saphena magna GL D 5 Ampullen 10x1 mlWirkstoff: Vena saphena magna bovis GIFlüssige Verdünnung zur Injektion Zusammensetzung:Flüssige Verdünnung zur Injektion: 1 ml enthält: Vena saphena magna bovis Gl Dil. D.. 1 ml (HAB, Vs. 41c) Anwendungsgebiete:Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen:Flüssige Verdünnung zur Injektion D5: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise:Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung:Soweit nicht anders verordnet, Erwachsene und Jugendliche ab 12 Jahre 1-mal wöchentlich bis 1-mal täglich 1 ml subcutan injizieren. Die Dosierung bei Kindern unter 12 Jahren erfolgt durch den Arzt. Dauer der Anwendung:Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen:Keine bekannt.30,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vena Saphena magna GL D 5 Ampullen 2x 2x10x1 mlSet enthält2x WALA Vena saphena magna Gl D 5 10x1 mlWirkstoff: Vena saphena magna bovis GIFlüssige Verdünnung zur Injektion Zusammensetzung:Flüssige Verdünnung zur Injektion: 1 ml enthält: Vena saphena magna bovis Gl Dil. D.. 1 ml (HAB, Vs. 41c) Anwendungsgebiete:Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen:Flüssige Verdünnung zur Injektion D5: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise:Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung:Soweit nicht anders verordnet, Erwachsene und Jugendliche ab 12 Jahre 1-mal wöchentlich bis 1-mal täglich 1 ml subcutan injizieren. Die Dosierung bei Kindern unter 12 Jahren erfolgt durch den Arzt. Dauer der Anwendung:Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen:Keine bekannt.59,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WALA Heilmittel GmbH Vena Saphena magna Gl D5 Ampullen 03792390Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Vena Saphena magna Gl D5 Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke apodiscounter erworben werden.20,26 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
-
Wie hängen Lohnsteuer und Einkommensteuer zusammen?
Wie hängen Lohnsteuer und Einkommensteuer zusammen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.