Domain besteuern.de kaufen?
Wir ziehen mit dem Projekt
besteuern.de um.
Sind Sie am Kauf der Domain
besteuern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besteuern.de kaufen?
Ist unendlich ein Grenzwert?
Ist unendlich ein Grenzwert? Diese Frage ist nicht ganz einfach zu beantworten, da der Begriff "unendlich" in der Mathematik unterschiedliche Bedeutungen haben kann. In der Analysis kann man zum Beispiel von einem Grenzwert sprechen, wenn eine Funktion sich einer bestimmten Zahl beliebig nahe annähert, aber nie exakt erreicht. In diesem Sinne könnte man argumentieren, dass "unendlich" kein Grenzwert ist, da es keine konkrete Zahl ist, zu der eine Funktion strebt. Andererseits wird in der Mathematik auch mit Konzepten wie unendlichen Reihen und Grenzwerten bei unendlich gearbeitet, was die Frage komplizierter macht. Letztendlich hängt die Antwort also davon ab, wie man den Begriff "Grenzwert" definiert und in welchem mathematischen Kontext man sich befindet. **
Existiert hierfür ein Grenzwert?
Ja, für viele mathematische Funktionen existiert ein Grenzwert. Der Grenzwert beschreibt das Verhalten einer Funktion, wenn die unabhängige Variable gegen einen bestimmten Wert strebt. Er kann verwendet werden, um den Wert einer Funktion an einem bestimmten Punkt zu bestimmen oder um das Verhalten der Funktion für große oder kleine Werte der unabhängigen Variable zu analysieren. **

Ähnliche Suchbegriffe für Grenzwert
Top-Angebote
Produkte zum Begriff Grenzwert:
-
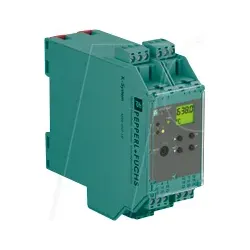
KFD2-GUT-EX1.D - Messumformer mit Grenzwert, SIL 2Diese Trennbarriere eignet sich für eigensichere Anwendungen. Das Gerät formt das Signal eines Widerstandstemperaturmessfühlers, Thermoelementes, Potentiometers oder einer Spannungsquelle in einen proportionalen Ausgangsstrom um. Es liefert außerdem einen Relaisschaltwert. Der abziehbare Klemmenblock K-CJC-** steht als Zubehör für die interne Klemmstellenkompensation der Thermoelemente steht zur Verfügung. Ein Fehler wird über LEDs nach NAMUR NE44 angezeigt und über eine separate Sammelfehlermeldung ausgegeben. Das Gerät wird über die PACTware-Konfigurationssoftware konfiguriert. Wesentliche Merkmale 1-kanalige Trennbarriere 24 V DC-Versorgung (Power Rail) Eingang für Thermoelement, RTD, Potentiometer oder Spannung Eingang für redundantes Thermoelement Stromausgang 0/4 mA ... 20 mA 2 Relaiskontaktausgänge Konfigurierbar mit PACTware oder über Bedienfeld Leitungsfehler- und Sensorbruchüberwachung Bis SIL 2 gemäß IEC/EN 61508 / IEC/EN 61511756,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KFD2-GUT-1.D - Messumformer mit Grenzwert, Temperatur, SIL 2Temperaturmessumformer mit Grenzwerten Wesentliche Merkmale 1-kanaliger Signaltrenner 24 V DC-Versorgung (Power Rail) Eingang für Thermoelement, RTD, Potentiometer oder Spannung Eingang für redundantes Thermoelement Stromausgang 0/4 mA ... 20 mA 2 Relaiskontaktausgänge Konfigurierbar mit PACTware oder über Bedienfeld Leitungsfehler- und Sensorbruchüberwachung Bis SIL 2 gemäß IEC/EN 61508 / IEC/EN 61511 Dieser Signaltrenner ermöglicht die galvanische Trennung von Feldstromkreisen und Steuerstromkreisen. Das Gerät formt das Signal eines Widerstandstemperaturmessfühlers, Thermoelementes, Potentiometers oder einer Spannungsquelle in einen proportionalen Ausgangsstrom um. Es liefert außerdem einen Relaisschaltwert. Der abziehbare Klemmenblock K-CJC-** steht als Zubehör für die interne Klemmstellenkompensation der Thermoelemente steht zur Verfügung. Ein Fehler wird über LEDs nach NAMUR NE44 angezeigt und über eine separate Sammelfehlermeldung ausgegeben. Das Gerät wird über die PACTware-Konfigurationssoftware konfiguriert.478,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie lautet der Grenzwert?
Um den Grenzwert einer Funktion zu bestimmen, muss man den Wert ermitteln, den die Funktion für immer näherkommende Werte annimmt. Dies kann durch Berechnung oder graphische Darstellung erfolgen. Der Grenzwert kann eine bestimmte Zahl sein oder auch unendlich oder nicht existieren. **
-
Was sind Grenzwert-Aufgaben?
Grenzwert-Aufgaben sind mathematische Probleme, bei denen der Grenzwert einer Funktion oder einer Folge bestimmt werden soll. Dabei geht es darum, den Wert zu finden, den die Funktion oder Folge annimmt, wenn die unabhängige Variable gegen einen bestimmten Wert strebt. Grenzwert-Aufgaben sind wichtig, um das Verhalten von Funktionen in der Nähe von bestimmten Punkten oder für große Werte zu verstehen. **
-
Was ist die Stetigkeit, der linksseitige Grenzwert und der rechtsseitige Grenzwert der Gaussklammerfunktion?
Die Gaussklammerfunktion ist stetig für alle reellen Zahlen außer den ganzzahligen Werten. Der linksseitige Grenzwert der Funktion an einer ganzzahligen Stelle ist die ganzzahlige Stelle selbst, während der rechtsseitige Grenzwert der Funktion an einer ganzzahligen Stelle die nächstkleinere ganzzahlige Stelle ist. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **


Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Wann gibt es keinen Grenzwert?
Wann gibt es keinen Grenzwert? In der Mathematik gibt es keinen Grenzwert, wenn die Funktion sich entweder unendlich oft zwischen verschiedenen Werten hin- und herbewegt oder wenn sie gegen unendlich strebt. In solchen Fällen spricht man von Divergenz. Ein Beispiel dafür wäre die Funktion f(x) = sin(1/x), die für x gegen Null unendlich viele Maxima und Minima hat und daher keinen Grenzwert besitzt. Es ist wichtig, solche Fälle zu erkennen, um korrekte mathematische Aussagen treffen zu können. **
Top-Angebote
Produkte zum Begriff Grenzwert:
-
KFD2-GUT-EX1.D - Messumformer mit Grenzwert, SIL 2Diese Trennbarriere eignet sich für eigensichere Anwendungen. Das Gerät formt das Signal eines Widerstandstemperaturmessfühlers, Thermoelementes, Potentiometers oder einer Spannungsquelle in einen proportionalen Ausgangsstrom um. Es liefert außerdem einen Relaisschaltwert. Der abziehbare Klemmenblock K-CJC-** steht als Zubehör für die interne Klemmstellenkompensation der Thermoelemente steht zur Verfügung. Ein Fehler wird über LEDs nach NAMUR NE44 angezeigt und über eine separate Sammelfehlermeldung ausgegeben. Das Gerät wird über die PACTware-Konfigurationssoftware konfiguriert. Wesentliche Merkmale 1-kanalige Trennbarriere 24 V DC-Versorgung (Power Rail) Eingang für Thermoelement, RTD, Potentiometer oder Spannung Eingang für redundantes Thermoelement Stromausgang 0/4 mA ... 20 mA 2 Relaiskontaktausgänge Konfigurierbar mit PACTware oder über Bedienfeld Leitungsfehler- und Sensorbruchüberwachung Bis SIL 2 gemäß IEC/EN 61508 / IEC/EN 61511756,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist unendlich ein Grenzwert?
Ist unendlich ein Grenzwert? Diese Frage ist nicht ganz einfach zu beantworten, da der Begriff "unendlich" in der Mathematik unterschiedliche Bedeutungen haben kann. In der Analysis kann man zum Beispiel von einem Grenzwert sprechen, wenn eine Funktion sich einer bestimmten Zahl beliebig nahe annähert, aber nie exakt erreicht. In diesem Sinne könnte man argumentieren, dass "unendlich" kein Grenzwert ist, da es keine konkrete Zahl ist, zu der eine Funktion strebt. Andererseits wird in der Mathematik auch mit Konzepten wie unendlichen Reihen und Grenzwerten bei unendlich gearbeitet, was die Frage komplizierter macht. Letztendlich hängt die Antwort also davon ab, wie man den Begriff "Grenzwert" definiert und in welchem mathematischen Kontext man sich befindet. **
-
Existiert hierfür ein Grenzwert?
Ja, für viele mathematische Funktionen existiert ein Grenzwert. Der Grenzwert beschreibt das Verhalten einer Funktion, wenn die unabhängige Variable gegen einen bestimmten Wert strebt. Er kann verwendet werden, um den Wert einer Funktion an einem bestimmten Punkt zu bestimmen oder um das Verhalten der Funktion für große oder kleine Werte der unabhängigen Variable zu analysieren. **
-
Wie lautet der Grenzwert?
Um den Grenzwert einer Funktion zu bestimmen, muss man den Wert ermitteln, den die Funktion für immer näherkommende Werte annimmt. Dies kann durch Berechnung oder graphische Darstellung erfolgen. Der Grenzwert kann eine bestimmte Zahl sein oder auch unendlich oder nicht existieren. **
-
Was sind Grenzwert-Aufgaben?
Grenzwert-Aufgaben sind mathematische Probleme, bei denen der Grenzwert einer Funktion oder einer Folge bestimmt werden soll. Dabei geht es darum, den Wert zu finden, den die Funktion oder Folge annimmt, wenn die unabhängige Variable gegen einen bestimmten Wert strebt. Grenzwert-Aufgaben sind wichtig, um das Verhalten von Funktionen in der Nähe von bestimmten Punkten oder für große Werte zu verstehen. **
Ähnliche Suchbegriffe für Grenzwert
-
KFD2-GUT-1.D - Messumformer mit Grenzwert, Temperatur, SIL 2Temperaturmessumformer mit Grenzwerten Wesentliche Merkmale 1-kanaliger Signaltrenner 24 V DC-Versorgung (Power Rail) Eingang für Thermoelement, RTD, Potentiometer oder Spannung Eingang für redundantes Thermoelement Stromausgang 0/4 mA ... 20 mA 2 Relaiskontaktausgänge Konfigurierbar mit PACTware oder über Bedienfeld Leitungsfehler- und Sensorbruchüberwachung Bis SIL 2 gemäß IEC/EN 61508 / IEC/EN 61511 Dieser Signaltrenner ermöglicht die galvanische Trennung von Feldstromkreisen und Steuerstromkreisen. Das Gerät formt das Signal eines Widerstandstemperaturmessfühlers, Thermoelementes, Potentiometers oder einer Spannungsquelle in einen proportionalen Ausgangsstrom um. Es liefert außerdem einen Relaisschaltwert. Der abziehbare Klemmenblock K-CJC-** steht als Zubehör für die interne Klemmstellenkompensation der Thermoelemente steht zur Verfügung. Ein Fehler wird über LEDs nach NAMUR NE44 angezeigt und über eine separate Sammelfehlermeldung ausgegeben. Das Gerät wird über die PACTware-Konfigurationssoftware konfiguriert.478,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Stetigkeit, der linksseitige Grenzwert und der rechtsseitige Grenzwert der Gaussklammerfunktion?
Die Gaussklammerfunktion ist stetig für alle reellen Zahlen außer den ganzzahligen Werten. Der linksseitige Grenzwert der Funktion an einer ganzzahligen Stelle ist die ganzzahlige Stelle selbst, während der rechtsseitige Grenzwert der Funktion an einer ganzzahligen Stelle die nächstkleinere ganzzahlige Stelle ist. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wann gibt es keinen Grenzwert?
Wann gibt es keinen Grenzwert? In der Mathematik gibt es keinen Grenzwert, wenn die Funktion sich entweder unendlich oft zwischen verschiedenen Werten hin- und herbewegt oder wenn sie gegen unendlich strebt. In solchen Fällen spricht man von Divergenz. Ein Beispiel dafür wäre die Funktion f(x) = sin(1/x), die für x gegen Null unendlich viele Maxima und Minima hat und daher keinen Grenzwert besitzt. Es ist wichtig, solche Fälle zu erkennen, um korrekte mathematische Aussagen treffen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.